
Texto atualizado em 28 de setembro de 2026.
Manter uma conta no exterior pode oferecer diversas vantagens, como diversificação de investimentos e facilidades para transações internacionais. No entanto, é crucial que os residentes fiscais no Brasil entendaam como declarar essas contas à Receita Federal para evitar penalidades severas.
informar o saldo de uma conta não significa pagar imposto sobre todo o dinheiro depositado. Mas para entender suas obrigações, é necessário separar três questões:
- A obrigatoriedade de entregar a declaração do Imposto sobre a Renda de Pessoa Fìsica – DIRPF,
- O registro da conta, e
- A tributação dos rendimentos.
Quem precisa declarar contas no exterior?
O primeiro passo é verificar sua residência fiscal. A nacionalidade brasileira, por si só, não determina a obrigação de declarar contas estrangeiras no Brasil. É preciso analisar como você se enquadrava durante o período correspondente à declaração.
Todo residente fiscal no Brasil que possui contas bancárias, investimentos ou outros ativos no exterior está passível de declarar esses bens à Receita Federal. Logo, se você se enquadra como obrigado a entregar a Declaração de Ajuste Anual no Brasil, você tem que informar a sua situação no exterior, ainda que declare lá ou pague impostos no país.
Veja quem está obrigado a entregar a Declaração de Ajuste Anual:
Perguntas e Respostas IRPF 2026
1 – recebeu rendimentos tributáveis, sujeitos ao ajuste na declaração, cuja soma foi superior a R$ 35.584,00;
2 – recebeu rendimentos isentos, não tributáveis ou tributados exclusivamente na fonte, cuja soma foi superior
a R$ 200.000,00;
3 – obteve, em qualquer mês, ganho de capital na alienação de bens ou direitos sujeito à incidência do imposto;
4 – realizou operações de alienação em bolsas de valores, de mercadorias, de futuros e assemelhadas:
a) cuja soma foi superior a R$ 40.000,00; ou
b) com apuração de ganhos líquidos sujeitas à incidência do imposto;
5 – relativamente à atividade rural:
a) obteve receita bruta em valor superior a R$ 177.920,00;
b) pretenda compensar, no ano-calendário de 2025 ou posteriores, prejuízos de anos-calendário
anteriores ou do próprio ano-calendário de 2025;
6 – teve, em 31 de dezembro, a posse ou a propriedade de bens ou direitos, inclusive terra nua, de valor total
superior a R$ 800.000,00;
7 – passou à condição de residente no Brasil em qualquer mês e nessa condição se encontrava em 31 de
dezembro;
8 – optou pela isenção do imposto sobre a renda incidente sobre o ganho de capital auferido na venda de
imóveis residenciais, caso o produto da venda seja aplicado na aquisição de imóveis residenciais localizados
no País, no prazo de 180 dias contados da celebração do contrato de venda;
9 – optou por declarar os bens, direitos e obrigações detidos pela entidade controlada, direta ou indireta, no
exterior como se fossem detidos diretamente pela pessoa física, nos termos do Regime de Transparência
Fiscal de Entidade Controlada;
10 – teve, em 31 de dezembro, a titularidade de trust e demais contratos regidos por lei estrangeira com
características similares a este, nos termos dos arts. 10 a 13 da Lei nº 14.754, de 12 de dezembro de 2023;
11 – relativamente ao capital investido em aplicações financeiras no exterior, a que se referem os arts. 2º a 4º
e 9º da Lei nº 14.754, de 12 de dezembro de 2023:
a) auferiu rendimentos ou ganhos de capital; ou
b) pretenda compensar, no ano-calendário de 2025 ou posteriores, perdas de anos-calendário anteriores
ou do próprio ano-calendário de 2025; ou
12 – auferiu lucros ou dividendos de entidades no exterior, nos termos dos arts. 2º e 5º a 6º-A da Lei nº 14.754,
de 12 de dezembro de 2023.
Moro no exterior. Também preciso declarar?
Morar fora do Brasil não significa, necessariamente, já ter adquirido a condição de não residente. Isso significa que se você não oficializou ainda a sua saída definitiva do Brasil, você pode estar, sim, obrigado a declarar a sua conta bancária e rendimentos do exterior.
Para entender essa transição, consulte nosso conteúdo sobre a Declaração de Saída Definitiva do País.
Quais Contas Devem Ser Declaradas?
Devem ser declaradas todas as contas bancárias, investimentos, imóveis, participações societárias e outros ativos mantidos fora do Brasil, independentemente do valor.
Ter a conta bancária em si não fará com que ocorra uma tributação no Brasil, mas caso você possua investimentos atrelados a esta, como residente fiscal no Brasil, o rendimento gerado pelo investimento pode ser tributado no Brasil.
Para saber se é tributado, é necessário verificar que tipo de rendimento é esse, se há acordo de não bitributação e se o acordo o isenta ou permite a compensação tributária deste.
Além disso, é necessário entender como declarar esse rendimento no Brasil, podendo ser por carnê-leão, através do Ganho de Capital ou até mesmo diretamente na Declaração do Imposto de Renda de Pessoa Física.
Declarar uma conta no exterior significa pagar imposto?
Não necessariamente. O tratamento depende do tipo de conta, dos rendimentos recebidos e das operações realizadas. Uma conta sem remuneração não tem o mesmo tratamento de uma conta que paga juros ou aplica automaticamente o saldo.
Conta não remunerada
A Lei nº 14.754/2023 prevê a não incidência de IRPF sobre a variação cambial de determinados depósitos não remunerados mantidos em instituições financeiras no exterior, reconhecidas e autorizadas pela autoridade monetária local.
Isso significa que, atendidos os requisitos legais, a valorização da moeda estrangeira enquanto o dinheiro permanece nesse depósito não gera imposto apenas porque o saldo passou a valer mais em reais. A Receita orienta informar o acréscimo patrimonial decorrente da variação cambial como rendimento isento.
Existe, porém, uma ressalva: a Receita trata separadamente eventual ganho cambial quando esses recursos são transferidos para o Brasil, incluindo essa situação entre as operações sujeitas à apuração de ganho de capital. Por isso, não é correto afirmar que uma conta não remunerada “nunca gera imposto”.
Conta remunerada ou com aplicação automática
Depósitos remunerados e contas que pagam rendimentos sobre o saldo se enquadram no conceito de aplicação financeira no exterior. Desde 2024, os rendimentos efetivamente percebidos dessas aplicações são, como regra, tributados a 15% na declaração anual.
Os ganhos, inclusive cambiais sobre o principal, são considerados nos eventos previstos na legislação, como resgate, amortização, alienação, vencimento ou liquidação. A alíquota não incide sobre todo o saldo da conta, nem pressupõe que o dinheiro tenha sido transferido para o Brasil.
O nome comercial do produto não basta para determinar seu enquadramento. Verifique se o saldo permanece disponível sem remuneração, recebe juros ou é aplicado em um investimento.
Como Declarar Contas no Exterior no IRPF?
Na Declaração de Imposto de Renda de Pessoa Física, que poderá ser a Declaração de Ajuste Anual, a Declaração de Saída Definitiva do País ou a Declaração Final de Espólio, as contas no exterior devem ser informados na ficha “Bem e Direito”, com detalhes sobre o tipo de ativo, localização, valor convertido em real e outros dados relevantes.
Antes de preencher, reúna os extratos, a identificação da instituição e da conta, os saldos de encerramento, os comprovantes de rendimentos e o histórico das operações. Guarde os documentos que sustentam as informações declaradas.
Também é importante separar o saldo disponível dos investimentos vinculados à conta. A classificação e os campos de rendimentos devem refletir o tipo de ativo efetivamente mantido.
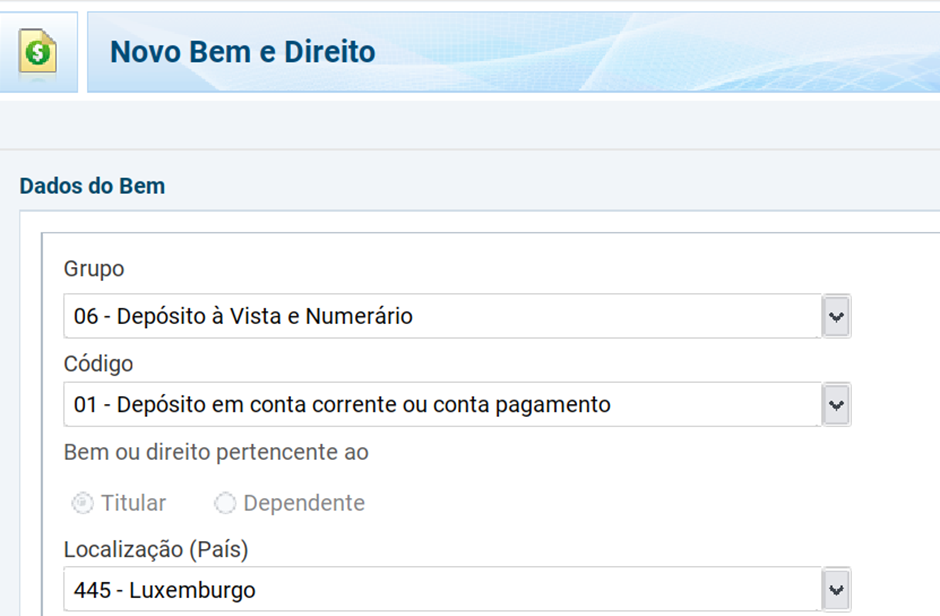
Exemplo de conta corrente não remunerada no exterior:
Para esse tipo de depósito, a Receita orienta o seguinte preenchimento:
- Grupo 06 – Depósito à Vista e Numerário, com o
- Código 01 – Depósito em conta Corrente ou em conta Pagamento.
- Nome da instituição bancária;
- Conta corrente, IBAN ou qualquer número de identificação oficial bancário do país;
- Valores na moeda local na data do ano anterior e na data final do ano corrente (se DSDP, na data de saída);
- Conversão utilizada (lembrando que deve ser primeiro da moeda local para dólar americano e, depois, de dolár americano para real).
O que significa o alerta sobre trusts e controladas no exterior?
Durante o cadastro de uma conta no exterior é comum ser exibida a seguinte mensagem:
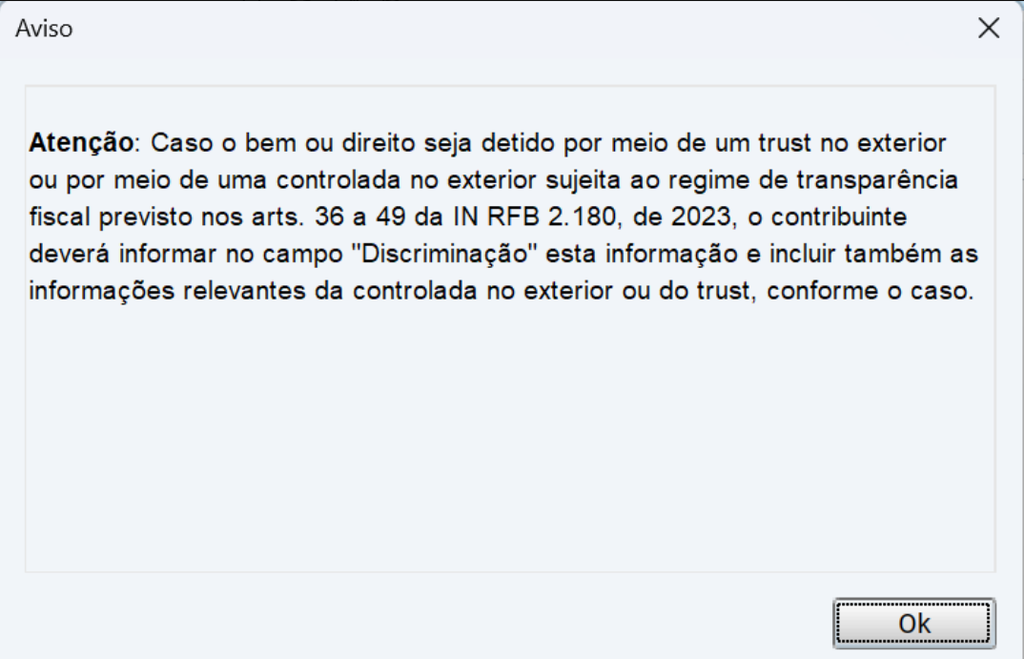
Por si só, essa mensagem não aponta uma irregularidade nem informa a existência de imposto a pagar. O texto apresenta uma orientação condicionada à forma como o bem é detido.
Quando a conta integra um trust ou é detida por uma entidade controlada para a qual foi exercida a opção pela transparência fiscal, o preenchimento deve identificar esse vínculo e as informações relevantes da estrutura. A transparência fiscal permite declarar os ativos da controlada como se fossem detidos diretamente pela pessoa física.
Uma conta pessoal mantida diretamente pelo contribuinte, sem esses vínculos, não se transforma em trust ou controlada por estar no exterior.
Para aprofundar a parte relacionada à remuneração das contas, ao câmbio e às transferências, leia nosso artigo sobre a Lei 14.754 e a variação cambial de contas e investimentos no exterior.
Pequenos resgates no exterior são isentos de imposto?
Não presuma que uma venda ou um resgate abaixo de R$ 35 mil esteja isento.
A Solução de Consulta Cosit nº 130/2026, publicada em 5 de agosto de 2026, esclareceu que a isenção para alienação de bens de pequeno valor não se aplica, desde 1º de janeiro de 2024, aos ganhos das aplicações financeiras no exterior abrangidas pelo novo regime. A orientação inclui ganhos cambiais sobre o principal nos eventos de realização previstos na legislação.
Trata-se de um esclarecimento publicado em 2026 sobre as regras aplicáveis desde 2024, e não de um imposto novo criado em 2026. Essa orientação não deve ser estendida indistintamente a todos os bens existentes no exterior
Não declarei minha conta no exterior. Como regularizar?
O primeiro passo é reconstruir o histórico: quando a conta foi aberta, qual era sua residência fiscal, quais valores e rendimentos foram omitidos e o que já consta nas declarações anteriores.
Conforme o caso, a regularização pode envolver retificação de declarações, entrega de declarações em atraso e apuração de tributos, com os acréscimos aplicáveis. Corrigir apenas o saldo atual pode não resolver omissões de anos anteriores.
Se você já residia no exterior, é recomendo analisar a sua Saída Retroativa.
Se desejar nossa, ajuda, estamos aqui.
Precisa de ajuda para declarar ou regularizar uma conta no exterior?
Para organizar sua declaração, comece por três perguntas:
- Qual era sua residência fiscal?
- Como o dinheiro estava mantido?
- E quais rendimentos ou operações ocorreram no período?
A Brasil Tax pode analisar sua situação, orientar a classificação das contas e investimentos e verificar a necessidade de corrigir declarações anteriores. Também prestamos o serviço de entrega da Declaração de Ajuste Anual.
Conheça a Orientação Tributária da Brasil Tax e receba uma análise das suas obrigações fiscais no Brasil.
Este conteúdo apresenta orientações gerais. O enquadramento de contas, rendimentos e estruturas no exterior depende dos fatos e documentos de cada caso.
Texto escrito por Thais Vinagre, em 12 de novembro de 2024, atualizado em 28 de setembro de 2026.

Leave a Reply