
Texto revisado em 24.02.2025
No universo dos investimentos e das transações financeiras, a venda de um imóvel é um acontecimento que muitas vezes traz consigo importantes questões fiscais e tributárias. É fundamental compreender como funciona o ganho de capital nesse contexto para evitar surpresas desagradáveis e garantir que a transação ocorra de maneira transparente e legal.
Importância do tema
O tema do ganho de capital na venda de imóveis localizados no Brasil é relevante para qualquer pessoa que esteja considerando realizar essa transação, seja como parte de um investimento estratégico, como parte de uma herança ou simplesmente como parte da vida cotidiana de adquirir e vender propriedades.
Objetivo do artigo
O objetivo deste artigo é fornecer uma compreensão abrangente do ganho de capital na venda de imóveis localizados no Brasil, abordando desde os conceitos básicos até estratégias avançadas para minimizar o impacto tributário. Esperamos que este guia seja útil para quem está considerando vender um imóvel e deseja entender melhor suas obrigações fiscais e as melhores práticas para uma transação bem-sucedida.
Contextualização do ganho de capital na venda de imóveis no Brasil
No Brasil, as regras relacionadas ao ganho de capital na venda de imóveis são estabelecidas pela legislação tributária, sendo necessário compreender as normas e procedimentos estabelecidos pelos órgãos competentes, como a Receita Federal (relacionado ao Imposto sobre a Renda) e as secretarias da Fazenda municipais (relacionado ao ITBI).
O que é ganho de capital?
Definição e conceito
O ganho de capital é a diferença positiva entre o valor de venda de um bem ou investimento e o seu custo de aquisição. No contexto da venda de imóveis, o ganho de capital representa o lucro obtido com a transação, após a dedução de despesas e custos relacionados à operação.
Implicações legais e tributárias
O ganho de capital na venda de imóveis localizados no Brasil está sujeito à tributação no país, podendo ser necessário declarar esse lucro no Imposto de Renda da Pessoa Física (IRPF) – se residente no Brasil.
Se não residente no Brasil, porém efetua a venda do imóvel no país, há ainda a obrigação de pagar o IR, contudo não haverá entrega da Declaração de Ajuste Anual (declaração de residente no Brasil).
O não residente deverá solicitar ao adquirente ou ao procurador deste a retenção do IR em seu nome. Além da retenção, o adquirente ou o procurador deste deverá entregar a EFD-Reinf, informando que a retenção foi feita em nome de um não residente no país.
O não cumprimento dessas obrigações pode acarretar em multas e penalidades por parte dos órgãos fiscalizadores.
Caso, por exemplo, seja feito a retenção do IR, porém não seja entregue a obrigação acessória (hoje representada pela EFD-Reinf), o responsável tributário pode ter que pagar a multa pelo atraso da declaração, além de ter a possibilidade de seu CPF ficar pendente de regularização.
O não residente, por sua vez, poderá ter que comprovar administrativamente (via processo na RFB) que de fato efetuou o pagamento do IR, embora o responsável tributário não tenha cumprido com todas as etapas de suas obrigações.
Venda de Imóvel e Imposto de Renda
Isenção e casos especiais – para residentes no Brasil!
Existem algumas situações em que a venda de imóveis está isenta de Imposto de Renda, como no caso da venda de imóveis residenciais cujo valor da transação seja de até R$ 440.000,00, desde que o vendedor não tenha realizado outra venda nos últimos cinco anos. Além disso, há casos especiais de isenção para imóveis adquiridos até determinada data ou por determinadas categorias de contribuintes.
A seguir listamos de forma simples e objetiva os casos de isenção e redução da base de cálculo para o IR incidente sobre a venda de imóvel no Brasil. Destacamos que esses benefícios fiscais são apenas para residentes no país, não sendo aplicáveis por um não residente que vendeu um imóvel no Brasil.
Isenções
- Venda por até R$ 440.000,00 – Se for o único imóvel do vendedor nos últimos 5 anos.
- Reinvestimento em outro imóvel residencial – Dentro de 180 dias e desde que não tenha utilizado essa isenção nos últimos 5 anos (Lei nº 11.196/2005).
- Imóvel adquirido antes de 1969 – Isenção total.
- Lucro na venda de imóvel residencial para quitar financiamento – Quando o novo imóvel for financiado pelo Sistema Financeiro de Habitação (SFH).
Redução da Base de Cálculo
- Imóveis adquiridos entre 1969 e 1988 – Redução progressiva do ganho de capital conforme o tempo de posse.
- Despesas com benfeitorias e custos de aquisição – Gastos com reformas e corretagem podem ser somados ao custo de aquisição, reduzindo o lucro tributável.
Como calcular o ganho de capital
Base de cálculo
O ganho de capital na venda de imóveis é calculado com base na diferença entre o valor de venda do imóvel e o seu custo de aquisição, corrigido monetariamente de acordo com a legislação vigente. Além disso, é possível deduzir do ganho de capital algumas despesas relacionadas à transação, como taxas de corretagem, custos com documentação e eventuais reformas realizadas no imóvel.
O não residente no Brasil pode deduzir a taxa de corretagem e eventuais reformas realizadas no imóvel, desde que documentadas por notas fiscais ou recibos.
Exemplos práticos de cálculo
Para ilustrar o processo de cálculo do ganho de capital na venda de imóveis, podemos considerar um exemplo prático:
- Suponhamos que uma pessoa adquiriu um imóvel por R$ 300.000,00;
- E o vendeu por R$ 400.000,00, após cinco anos de posse.
- Considerando as despesas com corretagem no valor de R$ 10.000,00, o ganho de capital seria de R$ 90.000,00 (R$ 400.000,00 – R$ 300.000,00 – R$ 10.000,00).
- Em cima do ganho de capital, é aplicada a alíquota do IR, que neste caso seria de 15%, logo o IR a pagar seria de R$13.500,00.
Impostos e taxas envolvidos
Imposto de Renda sobre o ganho de capital
O ganho de capital na venda de imóveis está sujeito à tributação pelo Imposto de Renda da Pessoa Física (IRPF), que deve ser calculado e declarado conforme as regras estabelecidas pela Receita Federal (os residentes no Brasil podem ter que entregar a Declaração de Ajuste Anual; já os não residentes não declaram no Brasil).
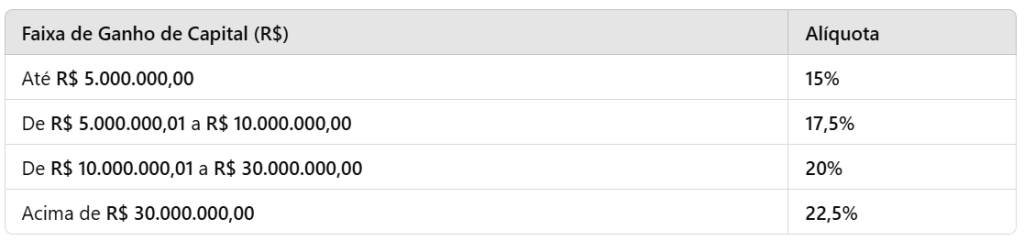
A alíquota do imposto varia de acordo com o valor do ganho de capital e pode chegar até 22,5% para ganhos superiores a determinados valores. Veja a tabela completa:
ITBI (Imposto de Transmissão de Bens Imóveis)
O ITBI – Imposto de Transmissão de Bens Imóveis é um imposto que também incide no processo de compra e venda de imóveis no Brasil. Mas, diferente do IR, a responsabilidade pelo recolhimento do ITBI é do comprador do imóvel.
Será necessário verificar com o Munícipio da localização do Imóvel a alíquota do ITBI e as regras de recolhimento (como, quando e onde fazer). Em regra, o ITBI será exigido pelo próprio cartório para concluir o Registro Geral do Imóvel, passando o imóvel para o comprador.
Destaca-se que essa regra é para residentes e não residentes no país. Qualquer indivíduo que comprar um imóvel no Brasil estará sujeito as regras do ITBI do respectivo município.
Por fim, o vendedor não terá responsabilidade sobre esse imposto.
Outras taxas e custos relacionados à venda de imóveis
Além do Imposto de Renda e do ITBI, a venda de imóveis também pode envolver outros custos e taxas, como a comissão do corretor imobiliário, os custos com a escritura pública de compra e venda, os custos com a averbação da venda no registro de imóveis e eventuais taxas de manutenção do imóvel, como condomínio e IPTU.
Estratégias para minimizar o impacto tributário
Planejamento prévio da venda
Uma das maneiras de minimizar o impacto tributário na venda de imóveis é realizar um planejamento prévio da transação, buscando identificar as melhores estratégias para otimizar os resultados financeiros e reduzir os custos fiscais. Isso pode envolver desde a escolha do momento mais adequado para a venda até a análise das alternativas disponíveis para reinvestimento do ganho de capital.
Utilização de isenções e benefícios fiscais
Outra estratégia para minimizar o impacto tributário na venda de imóveis é aproveitar as isenções e benefícios fiscais previstos na legislação, como a isenção do Imposto de Renda sobre o ganho de capital para imóveis residenciais de até determinado valor ou a possibilidade de utilizar o saldo do Fundo de Garantia por Tempo de Serviço (FGTS) na aquisição de um novo imóvel.
Atenção: não recomendamos como estratégia tributária o retorno da residência fiscal do Brasil!
Você poderá pagar caro por isso!
O não residente, ao se declarar residente no Brasil, poderá ser bitributado sobre os rendimentos no exterior. Por esse motivo, é necessário muita cautela caso lhe orientem em retornar a residência para o Brasil com o intuito de gozar de uma isenção no país.
Caso a RFB descubra que o benefício fiscal foi dado de forma incorreta, poderá haver a cobrança do IR, com as devidas multas e juros de mora, além da possibilidade de criminalização contra a ordem tributária.
Ademais, é necessário entender que ao se declarar residente no país, é necessário declarar toda a situação do exterior. Ao omitir os rendimentos do exterior, para evitar uma possível bitributação, você também estará sonegando receita, sendo outro crime contra a ordem tributária.
Destacamos ainda que o fato de o seu país de residência ter acordo de não bitributação com o Brasil, não necessariamente irá desobrigadar de declarar os seus rendimentos no país (caso você decida por voltar a ser um residente no país), tampouco irá lhe proteger 100% de uma bitributação no país.
É necessário analisar cada caso e se você deseja verificar como recolher menos IR na venda de seu imóvel, fale com um especiaslista.
Agende uma Orientação Tributária com a Brasil Tax!

Leave a Reply